Versicherung für große Gartenhäuser richtig klären
Ein großes Gartenhaus ist schnell mehr als ein Abstellraum. Es wird zum Hobbyraum, zur Werkstatt, zum Sommerwohnzimmer oder zum geschützten Platz für teure Gartentechnik. Genau damit ändert sich auch die Frage, wie das Gebäude und sein Inhalt rechtlich und versicherungstechnisch einzuordnen sind. Viele Bauherren kümmern sich zuerst um Fundament, Aufbau und Ausstattung. Die Versicherung wird erst angesprochen, wenn ein Sturm das Dach beschädigt hat oder nach einem Einbruch Werkzeuge fehlen. Dann zeigt sich oft: Nicht jedes Nebengebäude ist automatisch ausreichend mitversichert.
Dieser Ratgeber erklärt, worauf Sie achten sollten, wenn ein größeres Gartenhaus auf dem eigenen Grundstück steht oder geplant wird. Im Mittelpunkt stehen Nutzung, Dokumentation, typische Versicherungsbausteine und die Frage, wann Sie Ihren Versicherer oder die Baubehörde frühzeitig einbeziehen sollten.
Inhaltsverzeichnis
Warum die Nutzung wichtiger ist als die Bezeichnung
Ob ein Gebäude im Vertrag als Gartenhaus, Gerätehaus, Nebengebäude oder Laube bezeichnet wird, ist nur ein Teil der Wahrheit. Entscheidend ist, wie Sie es tatsächlich nutzen. Ein leerer Holzbau für Spaten und Blumentöpfe hat ein anderes Risiko als ein eingerichteter Raum mit Möbeln, Stromanschluss, hochwertigen Maschinen, Glasflächen und abschließbaren Türen.
Versicherer unterscheiden häufig zwischen dem Gebäude selbst und dem beweglichen Inhalt. Zum Gebäude gehören zum Beispiel Wände, Dach, Boden, Türen und fest eingebaute Bauteile. Zum Inhalt zählen Werkzeuge, Gartenmöbel, Fahrräder, Elektrogeräte, Grillzubehör oder saisonale Ausstattung. Für beides können unterschiedliche Verträge oder Klauseln zuständig sein.
Auch baurechtlich ist die Nutzung relevant. Ein Gartenhaus, das gelegentlich als Aufenthaltsraum genutzt wird, ist anders zu bewerten als ein dauerhaft bewohnter Raum mit Schlafplatz, Heizung, Sanitäranschluss oder gewerblicher Nutzung. Spätestens wenn Sie Strom, feste Arbeitsplätze oder eine intensive Nutzung planen, sollten Sie prüfen, ob die ursprüngliche Genehmigung und die Versicherung dazu passen.
Welche Versicherungen kommen überhaupt infrage?
Wohngebäudeversicherung: Schutz für das Bauwerk
Steht das Gartenhaus auf dem Grundstück eines Wohnhauses, kann es unter Umständen über die Wohngebäudeversicherung mitversichert sein. Das gilt aber nicht automatisch in jedem Vertrag. Manche Policen schließen Nebengebäude bis zu einer bestimmten Größe oder einem bestimmten Wert ein, andere verlangen eine ausdrückliche Nennung. Wichtig sind die versicherten Gefahren: Feuer, Leitungswasser, Sturm und Hagel gehören oft zum Grundschutz, Elementargefahren wie Überschwemmung oder Schneedruck müssen häufig zusätzlich vereinbart werden.
Gerade bei größeren Holzbauten lohnt sich ein genauer Blick in die Bedingungen. Prüfen Sie, ob Gartenhäuser, Schuppen, Garagen oder sonstige Nebengebäude ausdrücklich genannt sind. Falls nicht, lassen Sie sich schriftlich bestätigen, ob und in welchem Umfang das Gebäude versichert ist.
Hausratversicherung: Schutz für Werkzeuge und Ausstattung
Die Hausratversicherung deckt in erster Linie bewegliche Gegenstände im Haushalt ab. Ob sie auch Gegenstände in einem Gartenhaus schützt, hängt vom Vertrag ab. Häufig gibt es Grenzen für Nebengebäude auf demselben Grundstück. In einigen Fällen sind einfache Gartengeräte eingeschlossen, hochwertige Maschinen, E-Bikes, Möbel oder elektrische Ausstattung aber nur bis zu bestimmten Summen oder unter besonderen Sicherungsanforderungen.
Bei Einbruchdiebstahl verlangen Versicherer in der Regel ein verschlossenes Gebäude und erkennbare Einbruchspuren. Eine nur angelehnte Schiebetür, ein versteckter Schlüssel oder dauerhaft ungesicherte Fenster können den Versicherungsschutz gefährden.
Glas, Technik und besondere Ausstattung
Große Türanlagen, Isolierglas, fest montierte Elektroinstallationen oder eine hochwertige Inneneinrichtung erhöhen den Nutzwert, aber auch den Wert des Gebäudes. Prüfen Sie deshalb, ob Glasbruch separat abgesichert werden muss. Das gilt besonders bei großen Schiebeelementen, bodennahen Verglasungen oder exponierten Lagen, in denen Sturm, Hagel oder spielende Kinder im Garten ein realistisches Risiko darstellen.
Vor dem Aufbau: Diese Angaben sollten Sie klären
Die beste Zeit für Versicherungsfragen ist nicht nach der Fertigstellung, sondern vor Bestellung und Aufbau. Dann können Sie Größe, Standort, Bauweise und Nutzung noch sauber dokumentieren. Außerdem lässt sich klären, ob eine Genehmigung erforderlich ist und ob die Versicherungssumme angepasst werden muss.
Für das Gespräch mit Versicherer oder Vermittler sollten Sie folgende Angaben bereithalten:
- Grundfläche und Bauart des Gartenhauses
- Material von Wänden, Dach, Boden, Türen und Verglasung
- geplanter Standort auf dem Grundstück
- Nutzung als Lager, Werkstatt, Aufenthaltsraum oder kombinierter Raum
- geplanter Wert von Gebäude und Ausstattung
- vorhandene oder geplante Strominstallation
- Sicherungen an Türen und Fenstern
- besondere Risiken wie Hanglage, hohe Schneelastzone oder Nähe zu Bäumen
Je präziser diese Angaben sind, desto geringer ist später das Risiko von Missverständnissen. Wichtig: Lassen Sie mündliche Aussagen nicht allein stehen. Eine kurze schriftliche Bestätigung zur Mitversicherung eines Nebengebäudes ist im Schadenfall deutlich belastbarer.
Praxisbeispiel: Wenn das Gartenhaus zum vollwertigen Nebenraum wird
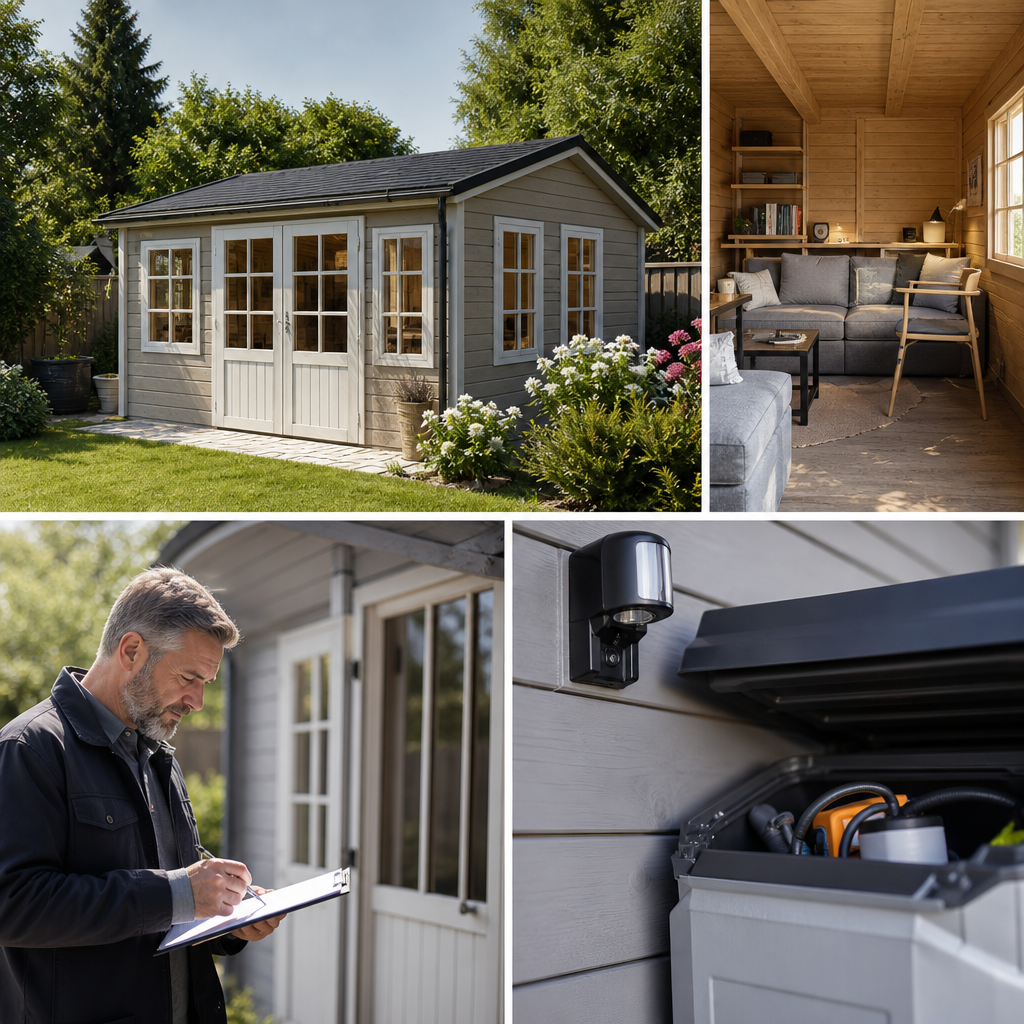
Ein größeres Gartenhaus mit massiven Holzwänden, gedämmter wirkender Bauhülle, breiten Schiebetüren und festem Holzboden wird im Alltag oft nicht mehr wie ein einfacher Geräteschuppen genutzt. Es eignet sich als heller Aufenthaltsraum, Hobbyraum oder kombinierter Lager- und Arbeitsbereich. Genau diese Nutzung sollte sich auch in den Unterlagen wiederfinden.
Bei einem Modell mit rund 24 m² Grundfläche, starken Wandbohlen, Massivholzdach, Massivholzboden, abschließbarer Schiebetür, zusätzlicher Schiebetür und Einzeltür kommen mehrere versicherungsrelevante Punkte zusammen: Das Gebäude hat einen beachtlichen Wiederbeschaffungswert, die Glasflächen können einen eigenen Absicherungsbedarf auslösen, und durch mehrere Zugänge steigen die Anforderungen an Verriegelung und Dokumentation. Für die Versicherung zählt dann nicht nur, dass es ein Gartenhaus ist, sondern wie es ausgestattet und genutzt wird.
Genehmigung und Versicherung hängen enger zusammen, als viele denken
Ein häufiger Irrtum lautet: Wenn die Versicherung das Gartenhaus akzeptiert, ist baurechtlich alles in Ordnung. Das stimmt nicht. Versicherungsschutz ersetzt keine Baugenehmigung. Umgekehrt bedeutet eine genehmigte Errichtung nicht automatisch, dass das Gebäude korrekt versichert ist. Beide Themen müssen getrennt geprüft werden.
Ob eine Genehmigung nötig ist, hängt vom Bundesland, vom Bebauungsplan, vom Bruttorauminhalt, von Grenzabständen und von der Nutzung ab. In Kleingartenanlagen gelten zusätzlich Satzungen und Vorgaben des Vereins. Auch ein an sich zulässiges Gartenhaus kann problematisch werden, wenn es später anders genutzt wird als vorgesehen.
Für die Versicherung ist besonders wichtig, dass keine wesentlichen Angaben fehlen. Wenn ein Gebäude offiziell als einfacher Geräteschuppen angegeben wird, tatsächlich aber als hochwertig ausgestatteter Aufenthaltsraum mit teuren Geräten dient, kann es im Schadenfall Diskussionen geben. Halten Sie deshalb fest, welche Nutzung geplant ist und ob sie sich später ändert.
Wert richtig ermitteln: Nicht nur den Bausatz betrachten
Viele Eigentümer orientieren sich beim Versicherungswert nur am Anschaffungswert des Bausatzes. Das greift zu kurz. Zum tatsächlichen Wert gehören auch Fundamentarbeiten, Dacheindeckung, Entwässerung, Anstrich, Elektroinstallation, Innenausbau, Bodenbeläge, Möbel, Regale und Arbeitsgeräte. Bei schlüsselfertiger Montage kommen außerdem Lohnkosten hinzu.
Für das Gebäude ist meist der Wiederherstellungswert entscheidend: Was würde es kosten, das Gartenhaus nach einem Totalschaden in vergleichbarer Ausführung wieder aufzubauen? Beim Inhalt zählt der Neuwert oder Zeitwert je nach Vertrag. Hier sollten Sie vor allem hochwertige Einzelstücke gesondert erfassen, etwa Akkugeräte, Maschinen, Fahrräder, Messgeräte oder Gartenmöbel.
Praktische Checkliste für Ihre Unterlagen
- Kaufunterlagen, Auftragsbestätigung und technische Beschreibung ablegen
- Fotos vom Aufbau, vom Fundament und vom fertigen Gebäude machen
- Detailfotos von Türen, Verriegelungen, Verglasung und Dach anfertigen
- Rechnungen für Dacheindeckung, Elektroarbeiten und Innenausbau sammeln
- Inventarliste mit geschätztem Wert der gelagerten Gegenstände führen
- Seriennummern hochwertiger Geräte notieren
- Versicherungsbestätigung für Nebengebäude schriftlich aufbewahren
- Änderungen der Nutzung oder Ausstattung dem Versicherer melden
Diese Unterlagen helfen nicht nur der Versicherung. Sie erleichtern auch die eigene Kostenkontrolle und schaffen Klarheit, wenn später nachgerüstet oder umgebaut wird.
Einbruchschutz: Versicherung beginnt bei der Alltagspraxis
Versicherungsschutz und Sicherungstechnik gehören zusammen. Ein Gartenhaus mit mehreren Türen oder großen Schiebeelementen sollte im Alltag konsequent verschlossen werden. Achten Sie darauf, dass die Verriegelungen sauber greifen, keine Werkzeuge offen sichtbar liegen und Leitern oder Hebelwerkzeuge nicht direkt neben dem Gebäude gelagert werden.
Bei hochwertigen Inhalten kann es sinnvoll sein, mit dem Versicherer über zusätzliche Anforderungen zu sprechen. Dazu gehören etwa geprüfte Vorhängeschlösser bei Nebentüren, abschließbare Fenstergriffe, ein Bewegungsmelder im Außenbereich oder eine einfache Alarmtechnik. Entscheidend ist nicht, möglichst viel Technik einzubauen, sondern ein stimmiges Sicherungskonzept für Standort, Wert und Nutzung zu wählen.
Sturm, Hagel, Schnee: Welche Naturgefahren realistisch sind
Große Gartenhäuser bieten dem Wind mehr Angriffsfläche als kleine Geräteschränke. In offenen Lagen, an Feldrändern oder in Hanglagen sollten Sie prüfen, ob Sturm- und Hagelschäden mitversichert sind. Üblich ist bei Sturmversicherungen oft eine Mindestwindstärke. Schäden durch bloßen Starkregen, Rückstau oder Überschwemmung fallen dagegen häufig nur unter eine zusätzliche Elementarschadenversicherung.
Auch Schneelast kann eine Rolle spielen. Wenn ein Gartenhaus für höhere Schnee- und Windlastzonen ausgelegt ist, ist das konstruktiv ein Vorteil. Für den Versicherungsschutz ersetzt diese Eigenschaft aber nicht den Blick in die Police. Entscheidend ist, welche Schadenursachen vertraglich vereinbart sind und ob Ausschlüsse gelten.
Typische Fehler aus der Praxis
- Nebengebäude nicht gemeldet: Das Gartenhaus wird aufgebaut, taucht aber in keiner Police ausdrücklich auf.
- Inhalt unterschätzt: Erst nach einem Einbruch wird klar, dass Werkzeuge, Möbel und Akkutechnik mehrere tausend Euro wert waren.
- Nutzung geändert: Aus dem Lagerraum wird ein Büro oder Hobbyraum, ohne Versicherer oder Behörde zu informieren.
- Glasflächen vergessen: Große Schiebetüren sind vorhanden, Glasbruch ist aber nicht oder nur eingeschränkt abgesichert.
- Keine Nachweise: Rechnungen, Fotos und Gerätedaten fehlen, wodurch die Schadenregulierung mühsam wird.
- Schlüssel unsicher verwahrt: Ein Ersatzschlüssel liegt im Pflanztopf oder Gerätekasten und gefährdet den Einbruchschutz.
- Grenzabstände ignoriert: Das Gebäude steht ungünstig, wodurch baurechtliche und nachbarschaftliche Probleme entstehen können.
Wann Sie Fachleute einbeziehen sollten
Bei einfachen Geräteschuppen reicht oft ein kurzer Blick in die Versicherungsbedingungen. Bei großen Gartenhäusern, hoher Ausstattung oder intensiver Nutzung ist mehr Sorgfalt sinnvoll. Sprechen Sie vor dem Aufbau mit Ihrer Versicherung, wenn das Gebäude eine nennenswerte Grundfläche hat, mehrere Zugänge besitzt, hochwertige Verglasung enthält oder teure Gegenstände aufnehmen soll.
Die Baubehörde oder ein fachkundiger Planer ist gefragt, wenn Grenzbebauung, Aufenthaltsnutzung, Feuerstätte, Sanitäranschluss, gewerbliche Nutzung oder ein besonders großes Bauvolumen im Raum stehen. In Kleingartenanlagen sollten Sie zusätzlich den Vorstand einbeziehen, bevor Sie bestellen oder Fundamente herstellen.
FAQ: Häufige Fragen zur Versicherung von Gartenhäusern
Ist ein Gartenhaus automatisch über die Wohngebäudeversicherung geschützt?
Nicht immer. Manche Verträge schließen Nebengebäude ein, andere nur nach ausdrücklicher Vereinbarung. Lassen Sie sich den Schutz schriftlich bestätigen.
Welche Versicherung zahlt bei gestohlenen Gartengeräten?
Das kann je nach Vertrag die Hausratversicherung sein. Voraussetzung sind meist ein verschlossenes Gebäude, Einbruchspuren und ausreichende Versicherungssummen.
Muss ich eine neue Nutzung melden?
Ja, wenn sich der Charakter des Gartenhauses deutlich ändert. Ein Lagerraum, der zum Büro, Hobbyraum oder dauerhaft ausgestatteten Aufenthaltsraum wird, sollte dem Versicherer gemeldet und baurechtlich geprüft werden.
Sind Sturmschäden am Dach immer versichert?
Nur wenn Sturm im Vertrag enthalten ist und die Bedingungen erfüllt sind. Elementargefahren wie Überschwemmung oder Schneedruck sind oft gesondert zu vereinbaren.
Reichen Fotos als Nachweis im Schadenfall?
Fotos sind sehr hilfreich, ersetzen aber Rechnungen und technische Unterlagen nicht vollständig. Am besten kombinieren Sie Fotos, Kaufbelege und eine Inventarliste.
Fazit: Erst einordnen, dann ausstatten
Je größer und hochwertiger ein Gartenhaus ist, desto wichtiger wird die saubere Einordnung. Klären Sie vor dem Aufbau, ob das Gebäude baurechtlich zulässig ist, wie es genutzt werden soll und welche Versicherung für Gebäude, Inhalt, Glas und Naturgefahren zuständig ist. Dokumentieren Sie Aufbau, Ausstattung und Inventar von Anfang an. So vermeiden Sie Lücken zwischen tatsächlicher Nutzung und vertraglichem Schutz und sorgen dafür, dass Ihr Gartenhaus nicht nur praktisch, sondern auch rechtlich und finanziell solide abgesichert ist.