Gartenhaus mit Glasflächen versichern und gegen Einbruch sichern
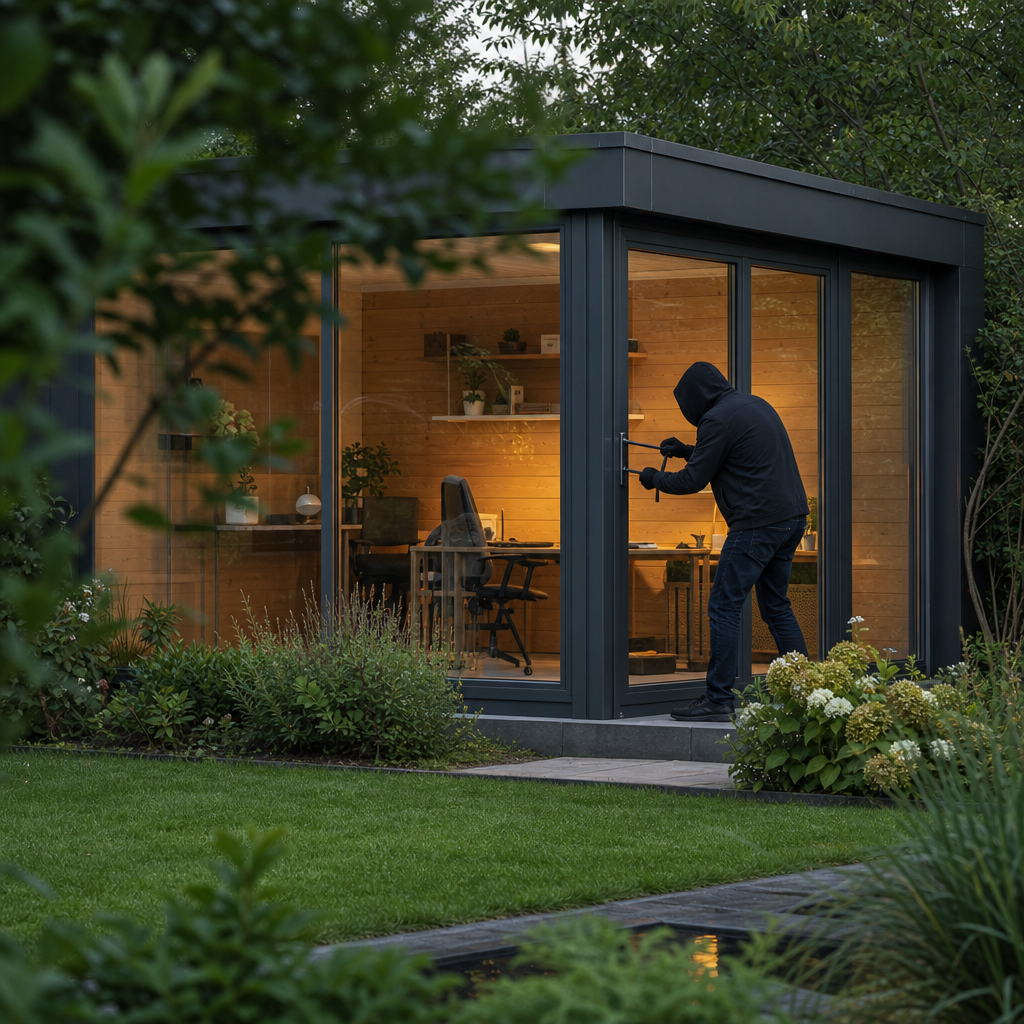
Ein Gartenhaus ist heute oft mehr als ein Schuppen für Harke und Blumenerde. Viele Eigentümer lagern dort Akkugeräte, Fahrradzubehör, Gartenmöbel, Grilltechnik oder richten einen kleinen Arbeits- und Aufenthaltsbereich ein. Kommen große Glasflächen, Schiebetüren oder feststehende Oberlichter hinzu, wird das Haus heller und wohnlicher – zugleich stellt sich aber eine nüchterne Frage: Was passiert bei Einbruch, Sturm, Glasbruch oder Vandalismus?
Genau hier lohnt sich Planung vor dem Aufbau. Denn Versicherungsschutz entsteht nicht automatisch dadurch, dass ein Gartenhaus auf dem eigenen Grundstück steht. Entscheidend sind Standort, Nutzung, Bauweise, Sicherung und die Frage, ob es sich um Gebäude, Hausrat oder separat zu versichernde Gegenstände handelt. Dieser Ratgeber zeigt, welche Punkte Sie vorab klären sollten und wie Sie Einbruchrisiken bei Gartenhäusern mit Glasflächen realistisch senken.
Inhaltsverzeichnis
Erst klären: Was gehört zum Gebäude, was zum Inhalt?
Bei Schäden am Gartenhaus müssen zwei Bereiche unterschieden werden. Das Gebäude umfasst fest verbaute Bauteile: Wände, Dach, Türen, Fenster, Fundamentanschlüsse und je nach Ausführung auch fest eingebaute Bodenaufbauten. Der Inhalt sind bewegliche Sachen, also Werkzeuge, Gartenmaschinen, Möbel, Elektrogeräte, Fahrradzubehör oder Dekoration.
Diese Trennung ist wichtig, weil Gebäude- und Hausratversicherung unterschiedlich arbeiten. Ein Gartenhaus auf dem eigenen Wohngrundstück kann je nach Vertrag als Nebengebäude mitversichert sein. Das gilt aber nicht pauschal. Manche Verträge nennen Nebengebäude ausdrücklich, andere setzen eine bestimmte Bauart, eine maximale Fläche oder eine feste Verankerung voraus. Wieder andere schließen Gartenhäuser aus oder begrenzen die Entschädigung.
Für den Inhalt ist häufig die Hausratversicherung zuständig, wenn sich das Gartenhaus auf demselben Versicherungsgrundstück befindet. Aber auch hier gibt es Grenzen: Wertsachen, beruflich genutzte Technik, Fahrräder, Akkugeräte oder Maschinen können ausgeschlossen, nur bis zu einer Summe versichert oder an Sicherungsanforderungen gebunden sein.
Die Nutzung verändert die Bewertung
Ein reiner Geräteraum mit Spaten, Rechen und Pflanzkübeln ist versicherungstechnisch anders zu bewerten als ein Gartenhaus mit Schreibtisch, Monitor, Heizgerät, hochwertigen Akkumaschinen oder Polstermöbeln. Je wohnlicher und wertvoller die Ausstattung, desto genauer sollten Sie den Vertrag prüfen.
Auch die gelegentliche Nutzung als Arbeitsraum kann eine Rolle spielen. Wer dort berufliche Gegenstände lagert, sollte nicht davon ausgehen, dass diese automatisch über den privaten Hausrat laufen. Bei selbstständiger Nutzung oder betrieblichem Werkzeug kann eine gewerbliche Inhaltsversicherung notwendig werden.
Glasflächen sind kein Problem – aber ein Planungsdetail
Große Türen, Oberlichter und Isolierverglasungen machen ein Gartenhaus hell und angenehm nutzbar. Aus Versicherungssicht sind sie jedoch Bauteile mit besonderen Risiken: Glas kann brechen, lässt Einblick in den Innenraum zu und bietet Einbrechern eine potenzielle Angriffsfläche. Entscheidend ist nicht, Glas grundsätzlich zu vermeiden, sondern die Konstruktion sinnvoll zu ergänzen.
Wichtig sind stabile Rahmen, korrekt montierte Beschläge, eine saubere Verriegelung und ein Aufbau ohne Spannungen im Tür- oder Fensterbereich. Besonders bei Schiebetüren kommt es darauf an, dass die Laufschiene gerade sitzt, die Tür nicht ausgehoben werden kann und der Schließpunkt sauber greift. Eine abschließbare Tür ersetzt keine sorgfältige Montage.
Auch der Standort spielt eine Rolle. Ein Gartenhaus, das vom Wohnhaus, von Nachbarn oder vom Weg aus gar nicht einsehbar ist, bietet mehr Ruhe – aber auch mehr Gelegenheit für ungestörte Aufbrüche. Umgekehrt kann eine sehr offene Glasfront wertvolle Gegenstände sichtbar machen. Hier helfen Sichtschutz, Vorhänge, innenliegende Rollos oder eine Einrichtung, bei der hochwertige Geräte nicht direkt vor der Scheibe stehen.
Checkliste vor Aufbau und Versicherungsgespräch
Bevor Sie das Gartenhaus bestellen, aufbauen oder hochwertig ausstatten, sollten Sie die folgenden Punkte schriftlich klären. Das erspart Diskussionen im Schadenfall.
- Steht das Gartenhaus auf dem eigenen Wohngrundstück, auf einem Pachtgrundstück oder in einer Kleingartenanlage?
- Ist es in der Wohngebäudeversicherung als Nebengebäude eingeschlossen?
- Gibt es eine Flächen-, Wert- oder Bauartbegrenzung im Vertrag?
- Sind Sturm, Hagel, Feuer, Leitungswasser, Elementarschäden und Vandalismus abgedeckt?
- Gilt die Hausratversicherung auch für bewegliche Gegenstände im Gartenhaus?
- Welche Entschädigungsgrenzen gelten für Werkzeuge, Akkugeräte, Fahrradzubehör oder Technik?
- Werden bestimmte Schlösser, Verriegelungen oder Sicherungen verlangt?
- Sind Glasbruchschäden an Türen und Fenstern eingeschlossen oder separat zu versichern?
- Gibt es Vorgaben zur festen Verankerung oder zum Fundament?
- Wie müssen Kaufbelege, Fotos und Seriennummern dokumentiert werden?
Notieren Sie die Antworten nicht nur telefonisch. Bitten Sie Ihren Versicherer um eine kurze schriftliche Bestätigung oder speichern Sie Vertragsauszüge, die genau auf Ihr Gartenhaus zutreffen.
Praxisbeispiel: Helles Holzhaus mit großer Schiebetür
Ein typischer Fall aus der Planung ist ein mittelgroßes Holz-Gartenhaus mit massiven Wandbohlen, großer Alu-Schiebetür und zusätzlichem Oberlicht. Solche Häuser werden häufig nicht nur als Lagerraum genutzt, sondern auch als heller Aufenthalts-, Hobby- oder Arbeitsbereich. Gerade dann lohnt sich der Blick auf Glasflächen, Türsicherung, Inhalt und Vertragsgrenzen.
Bei einem Bausatz ohne enthaltene Dacheindeckung oder Fußboden sollten Sie außerdem sauber trennen, welche Bauteile zur endgültigen Gebäudekonstruktion gehören und was bauseits ergänzt wird. Für den Versicherer zählt am Ende das fertige Objekt: standfest montiert, geschlossen, dauerhaft nutzbar und nachvollziehbar dokumentiert.
Einbruchschutz beginnt nicht erst beim Schloss
Viele Einbrüche in Nebengebäude entstehen nicht durch spektakuläre Werkzeuge, sondern durch einfache Schwachstellen: schlecht sitzende Türen, frei zugängliche Hebelpunkte, lockere Beschläge oder eine Montage, bei der Rahmen und Wand nicht sauber miteinander verbunden sind. Deshalb beginnt Sicherung beim Aufbau.
Achten Sie darauf, dass Tür- und Fensterelemente spannungsfrei eingebaut werden. Der Rahmen muss rechtwinklig sitzen, die Wandöffnung darf nicht verzogen sein, und die Verriegelung muss ohne Nachdrücken schließen. Bei Holzkonstruktionen ist außerdem wichtig, dass Befestigungen nicht nur in dünnen Leisten, sondern tragfähig im vorgesehenen Bauteil sitzen.
Schiebetüren richtig einschätzen
Schiebetüren sind komfortabel, weil sie wenig Schwenkfläche brauchen und breite Öffnungen ermöglichen. Für den Einbruchschutz sollten Sie prüfen, ob die Tür gegen Ausheben gesichert ist und ob der Schließmechanismus zuverlässig greift. Eine zusätzliche innenliegende Sicherung kann sinnvoll sein, wenn wertvolle Gegenstände gelagert werden. Sie sollte jedoch zur Konstruktion passen und die Funktion der Tür nicht beeinträchtigen.
Vermeiden Sie improvisierte Riegel, die nur in dünnes Holz geschraubt werden. Sie vermitteln Sicherheit, halten aber einem Hebelversuch oft kaum stand. Besser sind durchdachte Beschläge, stabile Gegenplatten und Befestigungen, die zur Materialstärke passen.
Glasflächen weniger einsehbar machen
Einbrecher entscheiden häufig nach Sichtkontakt: Liegen Akkuschrauber, E-Bike-Akkus, Werkzeugkoffer oder hochwertige Gartenmöbel offen sichtbar im Raum, steigt das Risiko. Ein einfacher, aber wirkungsvoller Schritt ist die Innenorganisation. Lagern Sie wertvolle Gegenstände seitlich, in geschlossenen Schränken oder hinter einer nicht einsehbaren Zone.
Für große Glasflächen eignen sich innenliegende Rollos, Plissees oder Vorhänge. Sie verbessern nebenbei den sommerlichen Blendschutz. Wichtig: Sichtschutz soll den Raum nicht dauerhaft feucht oder unbelüftet machen. Er ersetzt außerdem keine Verriegelung, nimmt aber den schnellen Anreiz.
Versicherungsschutz sauber dokumentieren
Im Schadenfall hilft eine gute Dokumentation mehr als jede Erinnerung. Fotografieren Sie das Gartenhaus nach dem Aufbau von außen und innen. Halten Sie Türen, Fenster, Dach, Verankerung und die eingebauten Sicherungen fest. Bewahren Sie Rechnungen für Bausatz, Zubehör, Dacheindeckung, Boden, Elektroinstallation und Ausstattung geordnet auf.
Für wertvolle Geräte sollten Sie Seriennummern notieren und Kaufbelege speichern. Das gilt besonders für Akku-Rasenmäher, Motorsensen, Hochdruckreiniger, Werkstattmaschinen, Heizgeräte, Monitore oder Musikanlagen. Wenn Sie Gegenstände gebraucht gekauft haben, helfen Fotos, Zahlungsnachweise und kurze Inventarlisten.
Praktisch ist eine digitale Mappe mit folgenden Unterlagen: Aufbauanleitung, Rechnungen, Fotos vom fertigen Gebäude, Fotos der Sicherungen, Inventarliste und Versicherungskorrespondenz. Aktualisieren Sie diese Mappe einmal im Jahr, etwa zu Beginn der Gartensaison.
Typische Fehler aus der Praxis
Fehler 1: Nebengebäude wird einfach vorausgesetzt. Viele Eigentümer glauben, alles auf dem Grundstück sei automatisch mitversichert. Das stimmt nicht immer. Prüfen Sie ausdrücklich, ob Gartenhäuser eingeschlossen sind.
Fehler 2: Inhalt wird zu hoch eingeschätzt, aber nicht belegt. Nach einem Einbruch ist schwer nachzuweisen, welche Geräte im Haus standen. Ohne Belege und Fotos kann die Entschädigung deutlich niedriger ausfallen.
Fehler 3: Große Glasflächen bleiben dauerhaft offen einsehbar. Ein heller Raum ist angenehm, aber hochwertige Ausstattung sollte nicht wie in einem Schaufenster präsentiert werden.
Fehler 4: Sicherungen werden nachträglich improvisiert. Schwache Zusatzriegel, falsch gesetzte Schrauben oder nicht passende Beschläge helfen wenig. Besser ist eine Sicherungsplanung vor oder während der Montage.
Fehler 5: Glasbruch wird mit Einbruch verwechselt. Nicht jeder Glasschaden ist automatisch über Einbruchdiebstahl gedeckt. Für reinen Glasbruch kann eine Glasversicherung oder ein Zusatzbaustein erforderlich sein.
Fehler 6: Berufliche Nutzung wird verschwiegen. Wer Arbeitsgeräte oder berufliche Technik im Gartenhaus lagert, sollte das offen mit dem Versicherer klären. Sonst drohen Lücken.
FAQ: Häufige Fragen zu Versicherung und Sicherung
Ist ein Gartenhaus automatisch über die Wohngebäudeversicherung geschützt?
Nicht zwingend. Manche Verträge schließen Nebengebäude auf demselben Grundstück ein, andere nur nach Anmeldung oder bis zu bestimmten Grenzen. Maßgeblich ist Ihr Vertrag.
Zahlt die Hausratversicherung bei gestohlenen Gartengeräten?
Oft ja, wenn das Gartenhaus auf dem versicherten Grundstück steht und der Vertrag Außen- oder Nebengebäude einschließt. Es können aber Summengrenzen und Sicherungsvorgaben gelten.
Muss ein Gartenhaus besonders gesichert sein?
Das hängt vom Vertrag und vom Wert des Inhalts ab. Abschließbare Türen sind meist Mindeststandard. Bei hochwertiger Ausstattung können zusätzliche Sicherungen sinnvoll oder gefordert sein.
Sind Glasflächen ein Ausschlussgrund?
In der Regel nicht. Entscheidend ist, ob Türen und Fenster fachgerecht eingebaut und verschließbar sind und ob Glasbruch im gewünschten Umfang versichert ist.
Was ist bei einem Gartenhaus auf Pacht- oder Kleingartengrundstück anders?
Dort greifen private Wohngebäude- und Hausratverträge oft nicht wie auf dem eigenen Wohngrundstück. Zusätzlich können Vereinsregeln, Pachtvertrag und spezielle Laubenversicherungen relevant sein.
Fazit: Erst Vertrag prüfen, dann hochwertig ausstatten
Ein Gartenhaus mit Glasflächen kann ein heller, vielseitiger Raum im Garten sein. Damit es im Schadenfall keine bösen Überraschungen gibt, sollten Sie Versicherung und Einbruchschutz jedoch früh mitplanen. Klären Sie, ob Gebäude und Inhalt abgedeckt sind, welche Grenzen gelten und welche Sicherungen erwartet werden.
Die wichtigsten Schritte sind einfach: Vertragslage schriftlich prüfen, Türen und Glasflächen fachgerecht montieren, Einblicke auf wertvolle Gegenstände vermeiden und alles sauber dokumentieren. So wird aus einem schönen Gartenhaus nicht nur ein nutzbarer, sondern auch ein vernünftig abgesicherter Raum.